Ficha técnica del State of GEO: 36 casos, un 31% de empresas de más de 1.000 millones y un 29% de agencias
El informe se titula «State of GEO», lo firma WPP Enterprise Solutions | The Cocktail y se presentó el 21 de octubre de 2026 en el Campus WPP de Madrid, en una jornada coorganizada con la Asociación de Marketing de España (AMKT) que la asociación anunció como «State of GEO Spain 2026». El PDF de 31 páginas, fechado en octubre y marcado en todas sus páginas como «Private & Confidential», lo publicó Reason Why el 22 de octubre; ni The Cocktail ni AMKT lo tienen en sus webs, y el logo de AMKT no aparece en el documento, así que la autoría del informe es de The Cocktail y la asociación figura como coorganizadora del acto.
La encuesta es online, con un cuestionario de 12 minutos como máximo, y la base son 36 «casos completos y cualificados» de directivos, responsables y especialistas con capacidad de decisión o prescripción sobre marketing digital y SEO. El 51% dice decidir o aprobar y el 49% influir o recomendar. Por facturación en España, el 37% está por debajo de 50 millones de euros, el 20% entre 50 y 250, el 11% entre 250 y 1.000 y el 31% por encima de 1.000. Por modelo, el 40% es B2B, el 34% mixto y el 26% B2C.
El sector más numeroso de la muestra es el de agencias y consultoras, con el 29%, por delante de banca y seguros (17%), telco y utilities (14%), tecnología (9%) e industria (9%). El informe no publica las fechas del trabajo de campo, el método de reclutamiento ni margen de error; la página del evento en AMKT enlazaba un formulario abierto para participar, lo que apunta a una muestra autoseleccionada, aunque el documento no lo dice. El propio PDF avisa de que los datos no se deben proyectar sobre la pyme y describen a la «vanguardia del mercado corporativo». Con 36 respuestas, cada empresa vale unos 2,8 puntos: el 3% es una empresa y el 11%, cuatro. Marketing Insider Review habla de «70 decisores», cifra que no está en el PDF.
Estrategia GEO en España: el 40% con objetivos y responsables, y casi siempre como extensión del SEO
El 83% de los encuestados conoce el GEO y sabe explicarlo. El 40% tiene una estrategia con hoja de ruta, objetivos y responsables, otro 26% dice tener estrategia pero sin hoja de ruta ni objetivos, el 6% la está elaborando y el 29% no tiene estrategia formal. En la dirección, el 29% ya ha fijado un mandato con objetivos y otro 29% lo ha discutido formalmente. Sobre el futuro, el 65% espera un impacto alto (31%) o transformador (34%) en tres años. En autopercepción, el 3% se considera referente, el 40% dice estar avanzando y el 17% reconoce que no hace nada.
La pregunta de encaje deja poco margen. El 69% trata el GEO como una extensión del SEO y solo el 14% como una disciplina propia. El dinero sale del mismo sitio: el 54% lo financia con el presupuesto de SEO, el 26% tiene partida propia y el 20% no le asigna presupuesto. El motivo más citado para empezar es la caída o el estancamiento del tráfico orgánico (46%), por delante de la prensa y los eventos (37%), la presión de la dirección (34%) y la recomendación de una agencia (31%).
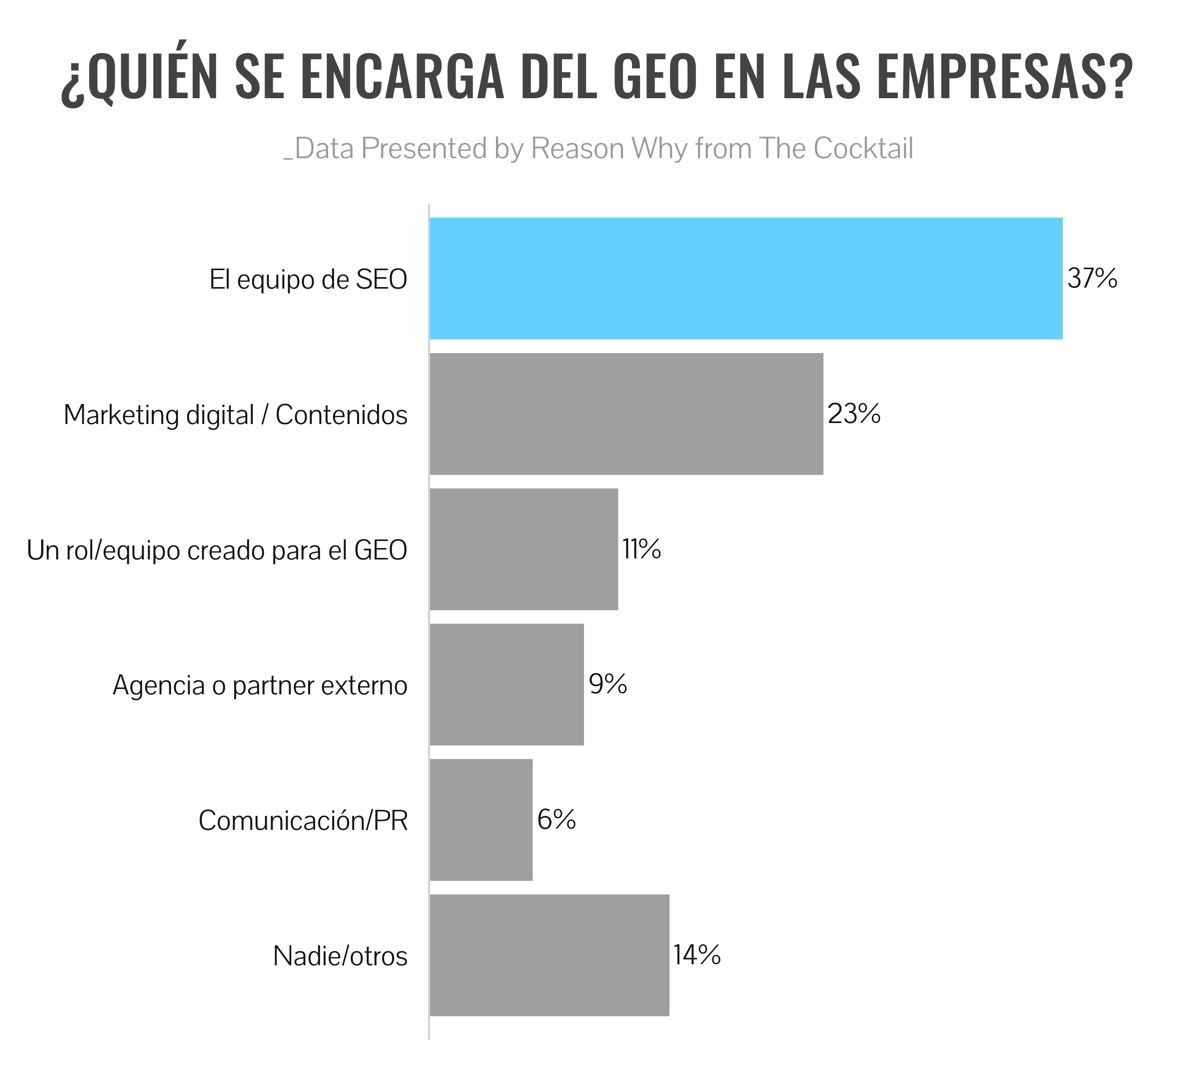
En quién lo lleva se repite el patrón. El equipo de SEO es el responsable en el 37% de los casos, marketing digital o contenidos en el 23% y un rol o equipo creado para el GEO en el 11%; comunicación o PR solo en el 6%. Ese 11% es el de la propiedad del área, no el tamaño del equipo: el 40% tiene una sola persona dedicada a tiempo parcial. En gasto con proveedores externos, el 29% no gasta nada y el 40% menos de 25.000 euros al año, y solo un 12% pasa de 100.000. Para 2027, el 60% prevé aumentar la inversión (el 9% la duplicaría o más), el 23% la mantendría, el 3% la bajaría y el 14% no lo sabe.
Prácticas GEO y medición: contenido para LLMs y datos estructurados delante, y un 3% con impacto en negocio cuantificado
Las prácticas más extendidas son el contenido optimizado para LLMs (63%) y los datos estructurados (60%), seguidas de la consistencia de la información de marca (57%). Trabajar fuentes externas (medios, Wikipedia, reseñas, foros) lo hace el 40%, preparar fichas de producto para asistentes de compra el 34% y el PR orientado a ser citado como fuente por la IA el 29%. Un 9% no aplica ninguna. La mayoría lo hace sobre una parte limitada del catálogo (44%) y solo el 13% sobre la totalidad. El 71% ha cambiado su estrategia de contenidos, el 31% con un rediseño completo.
En medición, el 60% dice medir de forma periódica y el 20% no mide. Lo que más se mide es la citación como fuente (71%) y las menciones de marca (68%), por delante de veracidad y sentimiento (57%), visitas desde asistentes (50%) y ventas o leads (36%). ChatGPT es el motor más vigilado (82%), seguido de AI Overviews y AI Mode (68%), Gemini (64%), Perplexity y Claude (57%) y Copilot (43%).
Los resultados se preguntan solo a las empresas que ya aplican prácticas GEO, y el PDF no dice cuántas son. Entre ellas, el 52% ve mejor visibilidad, el 19% más tráfico y el 3% ha cuantificado impacto en negocio, mientras que el 26% las ha aplicado sin medir. A la pregunta de si compensa el esfuerzo, el 9% responde que claramente, el 51% que sí pero con resultado moderado, el 34% que es pronto para saberlo y el 6% que no.
Barreras del GEO: presupuesto, conocimiento interno y herramientas que todavía no convencen
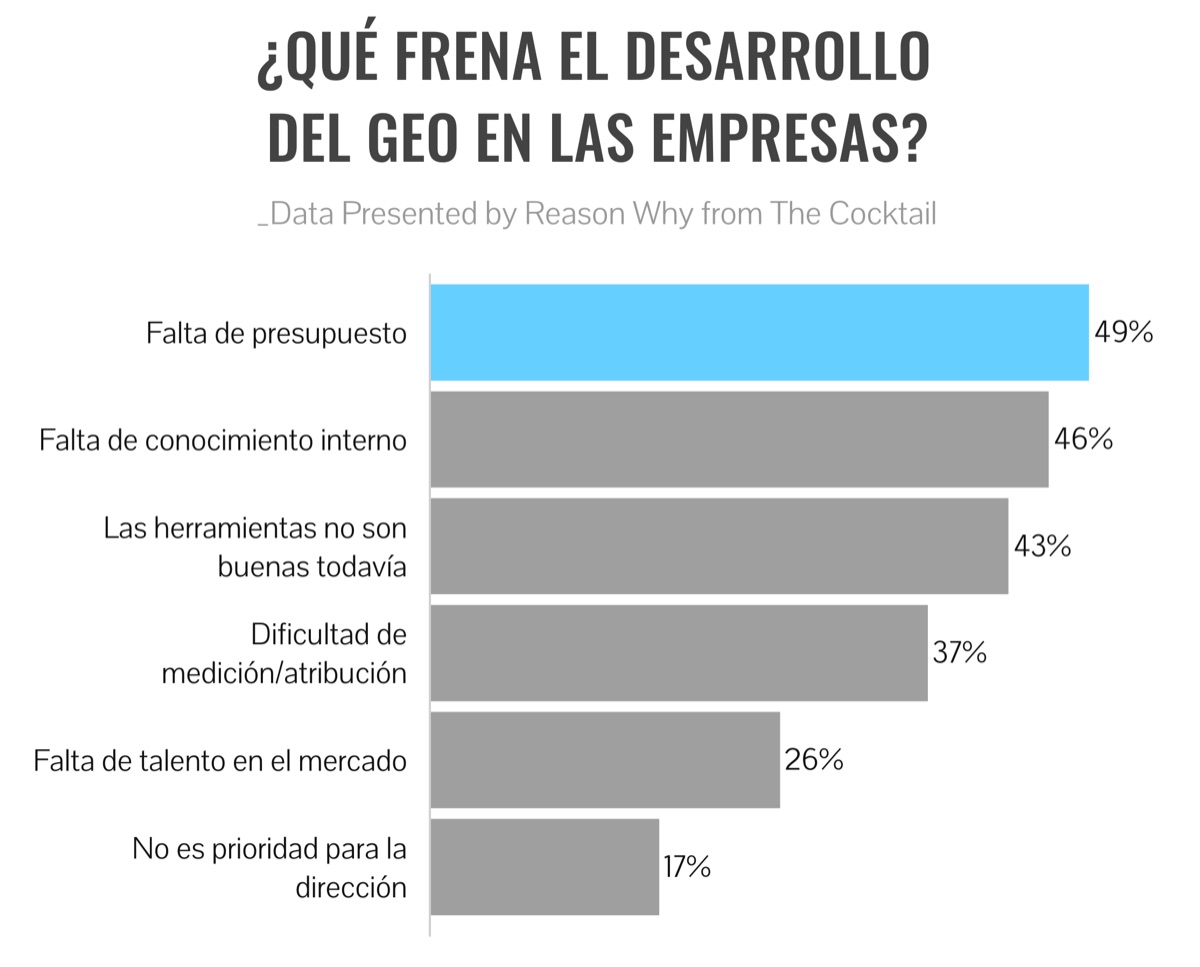
La barrera más citada es la falta de presupuesto (49%), seguida de la falta de conocimiento interno (46%), unas herramientas que «no son buenas todavía» (43%) y la dificultad de medición o atribución (37%). La falta de talento en el mercado la señala el 26% y que no sea prioridad para la dirección, el 17%. El informe recoge además que el 61% no aprovecha los datos propios de clientes (el 33% los tiene y no los usa) y que en el 39% de los equipos cada persona usa la IA a su manera, sin casos de uso definidos. Entre las respuestas abiertas, el PDF recoge la de un encuestado: «Sabemos que el target hace una short list de 3 opciones y que esa decisión la toma ANTES de llegar a nuestra web».
Las 22.204 conversaciones del panel de Netquest y el peso de las fuentes de terceros
En la jornada se presentó un segundo trabajo que no está en el PDF. Según AMKT y Periódico PublicidAD, el área de Insights de The Cocktail analizó 22.204 conversaciones reales con asistentes de IA de 491 personas de un panel de Netquest, recogidas entre junio y septiembre de 2026, y lo presentó Charlotte Burgess, Managing Director de Customer Insights. Los tres datos publicados son que en seis de cada diez sesiones en las que aparece una marca la introduce la IA y no el usuario, que el 55% de las conversaciones busca resolver dudas o aprender y que una de cada cuatro toca la compra en algún momento. No se han publicado las plataformas analizadas, cómo se recogieron las conversaciones ni si el panel representa a la población española.
Paulino Matas, Head of GEO de The Cocktail, dijo en la jornada que «entre el 70% y el 80% de las fuentes que usa la IA para construir una respuesta son de terceros», según recogen Periódico PublicidAD y Marketing Insider Review. Esa estimación no tiene fuente publicada ni aparece en el informe. Según Reason Why, Matas añadió que la forma de hablar de la marca en la propia web «tiene que estar totalmente alineada» y que «cuando hay desalineamiento, la IA directamente no te menciona». Alberto Barreiro, director de Transformación Creativa, cerró con «En la IA no basta con optimizar: compites por ser la respuesta que el modelo recomienda», en una mesa con responsables de Repsol, Viajes El Corte Inglés y Profound.
Mi lectura
Con 36 respuestas y casi un tercio de agencias, esto es una foto de las empresas grandes que ya se han puesto con el tema, y así hay que usarlo. Lo que sí sale claro es que en España el GEO lo está haciendo el equipo de SEO con el dinero del SEO, y que la parte que más pesa fuera de la web (medios, reseñas, foros, prensa) es la que menos se trabaja: un 40% y un 29%. Si a eso le sumas que, cuando sale una marca en la conversación, seis de cada diez veces la introduce la IA y no el usuario, lo que toca es salir de la web propia y trabajar la marca en todos los sitios de los que tiran los modelos, que es el enfoque con el que llevo el SEO para IA.
El 3% de impacto cuantificado y el 26% que ejecuta sin medir son el otro dato para llevarte. Citaciones y menciones ya las mide la mayoría, pero ventas o leads solo el 36%, y ahí es donde se decide el presupuesto del año que viene. Para lo que pasa en la web propia sigue valiendo lo que cuento en Cómo aparecer en ChatGPT, y lo de fuera, a medir con tus propias preguntas y tu propio mercado.